币安理财说明页的风险提示里有一句原话:「您可能无法收回投资本金」。这句提示写在整个理财说明页里,没有把活期排除在外。所以活期理财不承诺保本,存在亏本金的可能。本站的看法是,它的风险通常比合约、杠杆小得多,但不能当成银行存款看。
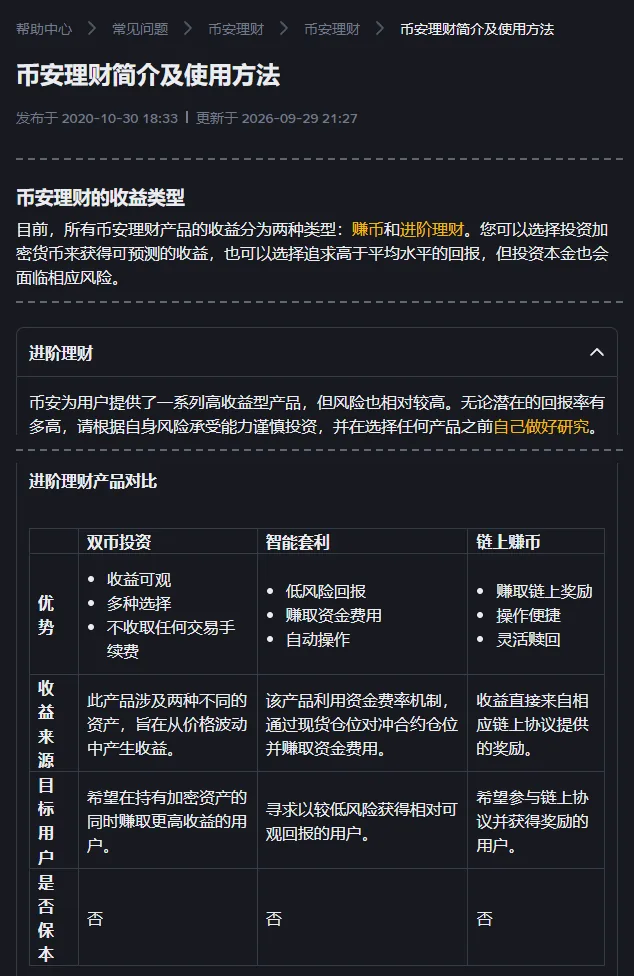
说明页(2026 年 9 月 29 日更新,本站 2026 年 10 月核对)把产品分成两大类:
- 赚币:包括活期浮动、定期浮动、定期固定,以及 ETH、SOL 质押。
- 进阶理财:包括双币投资、智能套利、链上赚币等,页面上的对比表给这三种都标了「是否保本:否」。
页面还注明,翻译版和英文版有出入时以英文版为准。下面讲的都是赚币里的活期和定期,新手最先看到的也是这两种。ETH、SOL 质押虽然也归在赚币里,规则和活期、定期不一样,申购前要单独读它的产品页。
活期和定期差在哪:本金、收益、赎回
| 活期(浮动) | 定期浮动 | 定期固定 | |
|---|---|---|---|
| 能不能随时申购、赎回 | 可以随时申购、赎回 | 有锁定期 | 有锁定期 |
| 收益率会不会变 | 浮动,说明页写的是每分钟更新 | 说明页写的是利率「可能会有所调整」 | 申购时看产品页标的利率 |
| 提前赎回 | 不涉及 | 原文「将无法获得累积收益」 | 同左 |
| 本金是否保证 | 说明页没有承诺 | 没有承诺 | 没有承诺 |
表里有几处要单独说明。
收益率的数字,本站不写。 活期的年化每分钟都在变,今天看到的和明天看到的可能差不少。产品页上显示的是当下的参考值,不是承诺你能拿到的数。
「固定」指的是利率,不是本金。 按产品页的说明,定期固定一般在锁定期内按申购时显示的利率计算,具体看产品详情;本金一样在整体风险提示的范围里。
赎回多久到账,看产品详情。 说明页写了活期可以随时赎回,但没有写一个统一的到账时间。赎回时,页面通常会显示预计到账时间,以那里为准,急用的钱别放在需要等的产品里。
定期什么时候才考虑。 只有在你确定锁定期内完全用不到这笔币时,定期才说得通。提前赎回拿不到累积收益,等于白白锁了一段时间。定期浮动的利率还可能在期间调整,申购时看到的数字,不一定是最后拿到的。
本金为什么可能亏:三个来源
理财的本金风险,常见的有三层。前两层和你选哪个产品关系不大。
第一层:币价本身在变。 你申购的是 BTC 理财,收益按 BTC 算,到手的还是 BTC。BTC 跌了三成,你的理财持仓按 USDT 或法币算也跟着跌三成,那点利息补不回来。
假设你申购了价值 1,000 USDT 的 BTC 活期,放了一段时间,收益让 BTC 的数量多了一点点。同一段时间里 BTC 价格跌了 30%,赎回时你的 BTC 按 USDT 算大约只值 700 多。币的数量变多了,按 USDT 算的价值还是少了将近三成。
用 USDT 这类稳定币申购,价格波动小得多,但稳定币也有脱锚风险,见 USDT 是什么。
第二层:平台本身。 理财里的币放在交易所,由交易所管理。平台出问题、被限制服务,你的赎回也会受影响。放在交易所里的币意味着什么,读 冷钱包、热钱包和交易所账户。还有一种「平台风险」出在你自己这一侧:账户被盗,理财里的币一样会被赎回转走。申购之前,先把双重验证和防钓鱼码设好,见 注册后先做的安全设置。
第三层:产品结构。 质押、进阶理财这类产品,收益来源和结算规则更复杂,市场剧烈波动时,结果可能和你申购时想的不一样。说明页提醒,进阶理财无论潜在回报率多高,都要根据自身风险承受能力谨慎投资,选择前自己做好研究。
币安理财不承诺保本,说明页写明你可能无法收回投资本金。理财收益不能抵消币价下跌带来的损失。不要把生活必需的钱、借来的钱放进任何理财产品,也不要因为年化数字高就加大投入。
活期理财和把币放在现货账户里,有什么不同
币反正拿着不动,放进活期多少能多一点收益,这样算本身没错,但两种放法有三处不同:
- 平台风险是一样的。 币都在同一家交易所里,放现货还是放理财,平台层面的风险没有区别。
- 能不能马上用不一样。 现货账户里的币随时能卖、能划转;理财里的币要先赎回。活期虽然可以随时赎回,到账也可能需要一点时间,行情剧烈时这点时间就有影响。
- 产品规则多了一层。 理财产品的收益率、上限、规则都可能调整,你要多关注一个东西。
如果你近期就要用这笔币交易,留在现货账户里更省事;确定一段时间不动、又能接受上面的风险,再考虑活期。这是本站的建议。
申购之前,在产品页看哪几项
本站不推荐具体产品。不管你打算申购哪一个,都可以先对着产品详情页把这几项看清楚:
- 产品类型。 是活期、定期浮动、定期固定,还是质押、进阶理财。名字里带「双币」「套利」「链上」的,属于进阶理财,说明页标注不保本。
- 用什么币申购、收益用什么币发。 两者不一样的,要想清楚自己能不能接受拿回另一种币。
- 锁定期和赎回规则。 有没有锁定期,提前赎回会损失什么,赎回后多久到账。
- 收益率是浮动还是固定。 浮动的,页面上的年化只是参考。
- 申购上限和最低金额。 页面一般会写,超出部分不能申购。
- 产品页底部的风险提示和协议。 点开读一遍,特别是讲本金、结算和提前赎回的那几段,看不懂的地方先别申购。
申购的币,要先在现货或资金账户里,申购后会从可用余额里转走。之后在现货下单、C2C 卖币时发现余额不够,记得看一眼理财持仓,排查顺序见 资金账户和现货账户的区别。
新手第一次碰理财,先从活期开始,金额小一点,申购后试一次赎回,看清到账时间和收益记录,再决定要不要继续。
赎回的入口在资产页的理财持仓里(各版本的叫法可能是「理财」或「赚币」),找到对应产品,点赎回,填数量,确认。定期产品在锁定期内赎回,页面会提示提前赎回的后果,看清楚再点。赎回到账后,币回到哪个账户,到资产总览里现货、资金两边都看一下。
交易所之外,还有人在群里、私信里推销「USDT 理财」「固定日息」,承诺高收益、保证不亏,要你把币转到他给的地址或者某个陌生平台。这和交易所自己的理财产品是两回事,承诺保本保收益本身就是危险信号,大多是骗局。
接下来
- 还没在现货里买过币:先照 第一笔现货怎么买走一遍,理财晚点再看。
- 理财里的币想转到自己的钱包:先赎回,再看 提币网络选错、Memo 漏填还能找回吗,小额试转。
- 有人推荐「年化很高、保证不亏」的理财或带单项目:对照上面的风险提示,再读 现货和合约有什么区别里关于喊单的那一段。